Nota fiscal em oficina mecânica: NF-e ou NFS-e?
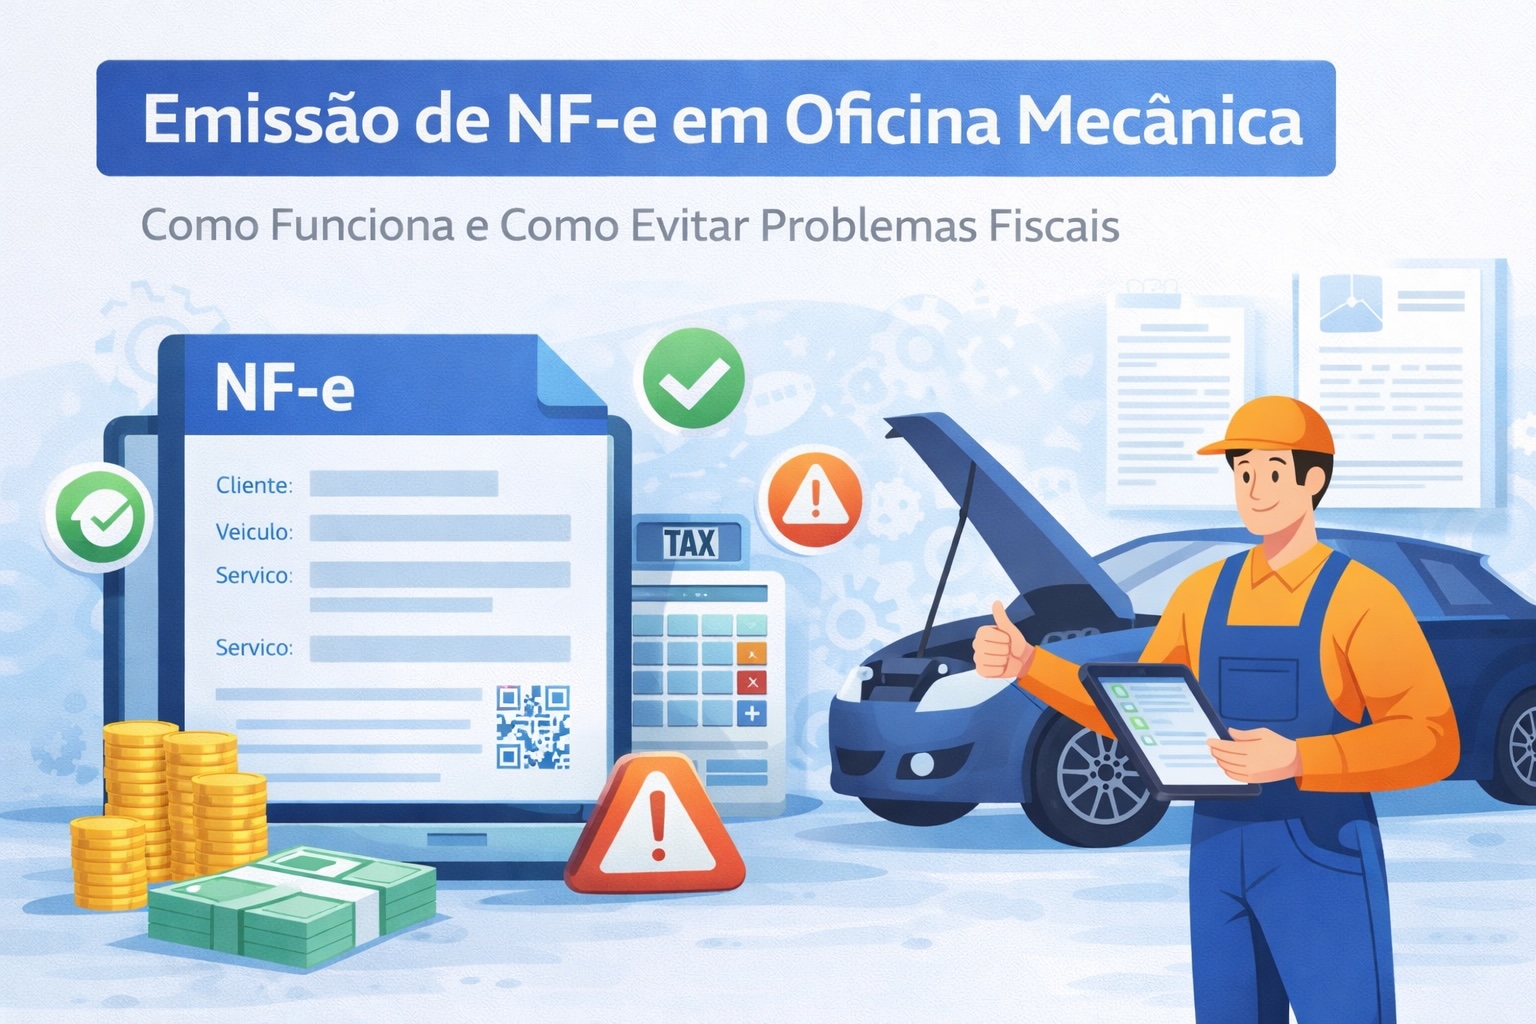
A nota fiscal em oficina mecânica costuma virar dúvida quando o mesmo atendimento tem peça e mão de obra. O cliente quer pagar, o carro já está pronto e ninguém quer parar o balcão para descobrir qual documento emitir. A primeira providência é separar o que foi vendido do que foi feito.
Este guia mostra, em orientação geral, qual caminho considerar nos atendimentos com peça, serviço ou ambos. Também explica quais dados deixar prontos na ordem de serviço e por que emitir uma nota não significa que o pagamento já entrou no caixa. A regra concreta depende da operação, da localidade e do enquadramento da oficina. Por isso, confirme o procedimento com o contador e com o ente responsável.
Nota fiscal em oficina mecânica: o que muda entre NF-e e NFS-e?
A diferença começa na natureza da operação. A orientação oficial sobre nota fiscal apresenta a NF-e como documento ligado à venda de produtos e a NFS-e como documento ligado à prestação de serviços.
Na prática, isso ajuda a organizar o raciocínio: a peça é mercadoria; o reparo, a revisão ou a mão de obra são serviços. Contudo, essa distinção geral não define sozinha o documento do seu caso. A localidade, o tipo de operação e o enquadramento fiscal também entram na análise.
| Situação no atendimento | Natureza a identificar | Caminho geral a confirmar | Com quem confirmar |
|---|---|---|---|
| Só peça | Venda de mercadoria | Documento fiscal de mercadoria, que pode envolver NF-e conforme a operação | Contador e administração tributária estadual |
| Só mão de obra | Prestação de serviço | NFS-e conforme a regra aplicável | Contador e prefeitura |
| Peça mais mão de obra | Operação mista | Separar mercadoria e serviço antes de definir o documento de cada parte | Contador, estado e prefeitura |
A tabela é um roteiro de triagem, não uma prescrição fiscal individual. Ela ajuda você a chegar à conversa com o contador sabendo exatamente como o atendimento foi composto.
Qual documento considerar quando a oficina vende apenas uma peça?
Quando o atendimento envolve somente a venda de uma peça ou de um produto, trate a operação como venda de mercadoria para a análise inicial. Em seguida, confirme qual documento fiscal se aplica àquela saída.
Não basta escrever “peças” em um valor fechado. Por isso, registre a descrição do item, a quantidade e o valor. Além disso, mantenha os dados do cliente ligados à venda. Essas informações facilitam a conferência antes da emissão e evitam que a nota seja montada de memória.
O documento exato não deve ser presumido só porque o comprador é consumidor final ou porque a oficina está em determinado regime. Essa definição depende do caso concreto. Portanto, leve a operação ao contador e confira a orientação do estado.
Qual documento considerar quando a oficina cobra apenas mão de obra?
Se a cobrança se refere somente ao serviço executado, a análise começa pela NFS-e. A regra da prestação de serviço é municipal, então o procedimento pode mudar de uma cidade para outra.
Na prática, descreva o serviço de forma compreensível. “Serviços diversos” pode até parecer mais rápido, mas não ajuda na conferência. É melhor registrar o trabalho realizado, o valor e os dados do tomador conforme o emissor exigir.
Depois, valide a forma de emissão com o contador e a prefeitura. Assim, você evita transformar uma orientação geral em regra universal para qualquer oficina.
Como emitir quando o atendimento tem peça e mão de obra?
Primeiro, separe os valores na ordem de serviço. Deixe peças em um grupo e serviços em outro. Essa divisão mostra a composição real do atendimento antes que alguém tente escolher um documento fiscal.
Por exemplo, imagine uma revisão com troca de pastilhas. A OS deve identificar as pastilhas e seu valor, além da mão de obra e do respectivo valor. Com essa informação organizada, o contador consegue orientar o tratamento de cada parte conforme a operação e a localidade.
Não presuma que uma única nota resolve todo atendimento misto. Também não presuma que duas notas serão sempre necessárias. A decisão depende da regra aplicável ao caso. O papel da oficina, antes disso, é registrar bem a operação e evitar um preço único que esconda a divisão entre produto e serviço.
Quais dados precisam estar prontos antes da emissão?
A emissão fica menos sujeita a retrabalho quando a OS já reúne os dados do atendimento. A ordem de serviço para oficina mecânica funciona como base operacional para essa conferência.
Antes de emitir, organize:
- identificação do cliente solicitada para o documento;
- descrição e valor de cada peça;
- quantidade dos itens;
- descrição e valor de cada serviço;
- separação entre peças e mão de obra;
- dados do veículo úteis ao histórico da oficina;
- condição de pagamento combinada.
Essa relação não substitui os campos obrigatórios do emissor. Use-a como ficha de preparação. Os dados fiscais exigidos devem ser confirmados no sistema de emissão, com o contador e no canal do ente competente.
Por fim, compare a nota preparada com a OS aprovada. O total e a descrição precisam refletir o que de fato foi registrado no atendimento.
Por que emitir a nota não significa receber o pagamento?
Emissão fiscal e recebimento são eventos diferentes. Na prática, a nota documenta a operação. Já o contas a receber registra o valor e o vencimento; o pagamento acontece quando o cliente quita a cobrança; e a baixa ou conciliação depende do registro desse pagamento.
Um sistema integrado pode criar ou vincular um lançamento a receber quando a nota é emitida. Mesmo assim, o valor não deve aparecer como dinheiro já recebido sem a confirmação do pagamento.
Pense em um cliente que parcela o serviço. A nota pode ser emitida hoje, enquanto as parcelas vencem depois. Se o caixa considerar tudo pago no dia da emissão, o saldo fica errado. Por isso, a oficina precisa acompanhar cada etapa separadamente:
- serviço e peças registrados na OS;
- valores aprovados;
- documento fiscal emitido;
- conta a receber criada ou vinculada, quando aplicável;
- pagamento registrado;
- baixa e conciliação feitas após a confirmação.
Essa separação evita a falsa impressão de caixa cheio quando ainda existem valores em aberto.
O que precisa ser confirmado com o contador?
Leve uma descrição concreta da operação, não apenas a pergunta “qual nota eu uso?”. Informe o que foi vendido, qual serviço foi prestado, onde a oficina está estabelecida e como o atendimento foi cobrado.
Confirme, pelo menos:
- o documento aplicável à venda de peças;
- o procedimento municipal para os serviços;
- o tratamento do atendimento com peça e mão de obra;
- os dados fiscais exigidos em cada documento;
- o momento correto de emissão;
- o que fazer em caso de erro, cancelamento ou substituição.
As últimas situações variam conforme o documento e o emissor. Por isso, este artigo não indica prazo nem procedimento universal para corrigir uma nota. Consulte o canal oficial correspondente e o contador antes de agir.
Além disso, o regime tributário, inclusive o Simples Nacional, não deve ser usado sozinho para concluir se a oficina precisa emitir um documento específico. A obrigação e o procedimento dependem da operação e das regras aplicáveis ao negócio.
O que fazer depois de definir o procedimento fiscal?
Depois que o contador confirmar os documentos e o fluxo da sua oficina, registre esse padrão para a equipe. Assim, quem abre a OS já sabe como separar peças, serviços e valores.
Se o próximo passo for organizar a emissão dentro da gestão, veja o guia sobre como escolher um software para oficina mecânica com emissão fiscal. Esse conteúdo trata da decisão de software; aqui, o foco continua sendo preparar corretamente a operação.
A Mecânica Web é um sistema de gestão para pequenas e médias oficinas. A ferramenta reúne orçamento, ordem de serviço, notas fiscais, cadastro de clientes, estoque e relatórios com foco em simplicidade. Antes de configurar a emissão, confirme com o contador quais documentos e procedimentos valem para a sua oficina.
Quer organizar OS, peças, serviços e financeiro sem carregar a complexidade de um sistema grande? Conheça a Mecânica Web e tire suas dúvidas sobre o uso na rotina da oficina.